Carta de crédito o pago anticipado: cómo elegir al importar
By Linka Finance
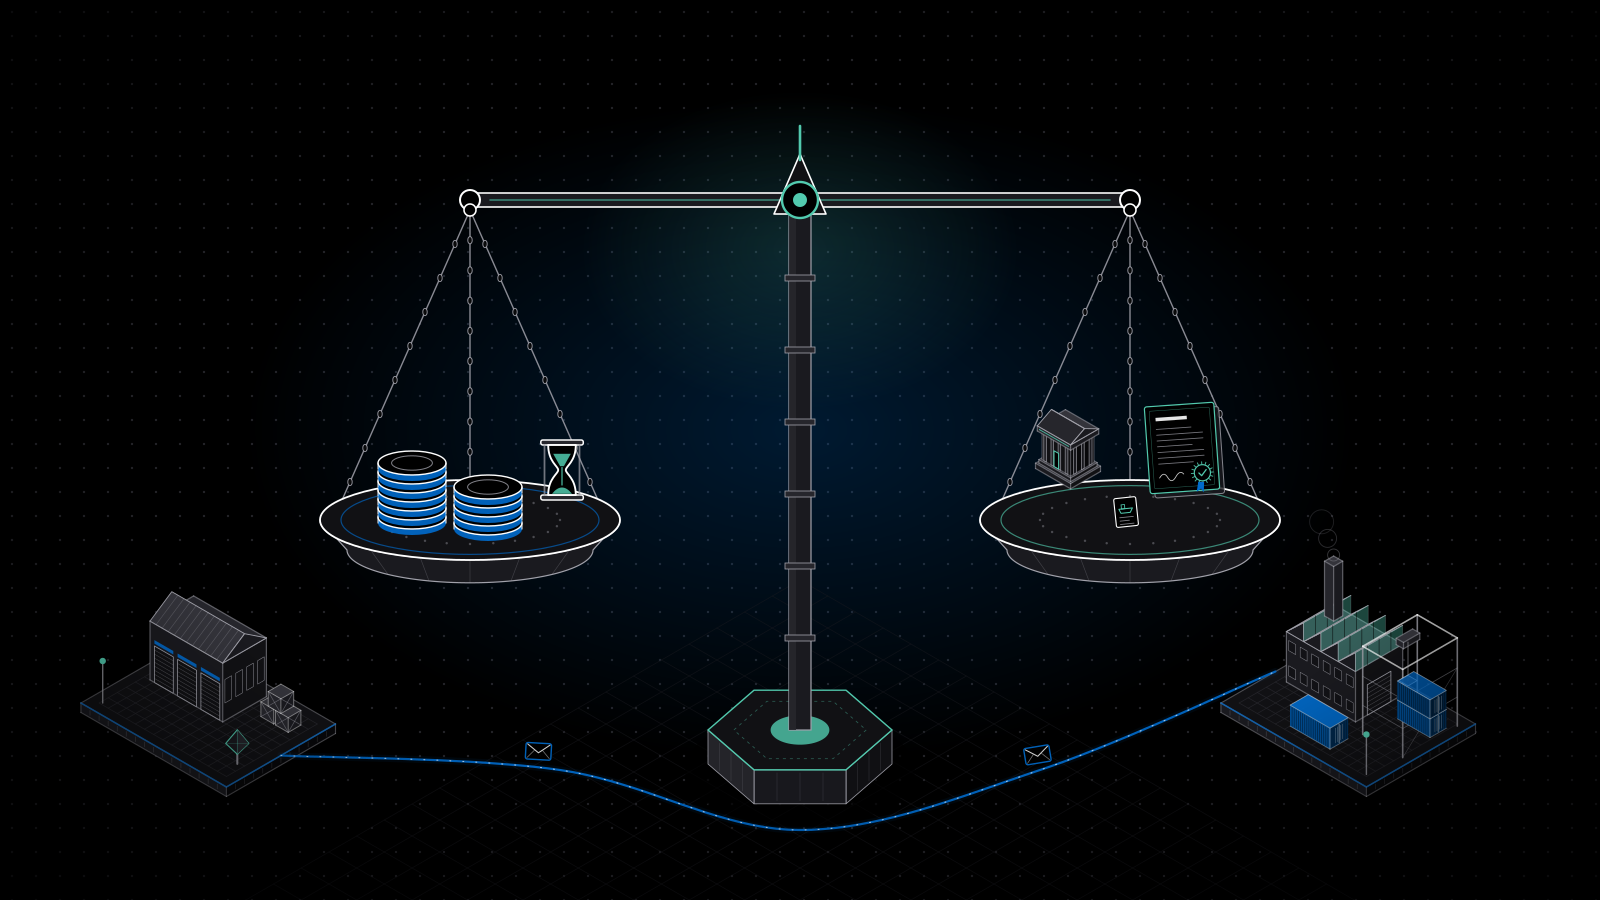
Tu proveedor pide el 100% por adelantado. Tu banco te propone una carta de crédito. La primera opción es rápida y barata mientras todo sale bien. La segunda protege tu dinero, pero la Cámara de Comercio Internacional (ICC) estimó en un informe técnico de 2022 que entre el 65% y el 80% de los documentos presentados bajo cartas de crédito se rechazan en la primera presentación por discrepancias.
Ninguna de las dos es la respuesta correcta por defecto. En 2025, el Perú importó US$ 60 737 millones, 10,3% más que en 2024, según el Centro de Comercio Exterior de la Cámara de Comercio de Lima con datos de la SUNAT, y China fue el principal proveedor. En cada una de esas compras, alguien decidió cómo pagar. Este artículo explica qué protege cada opción, qué cuesta y cómo elegir entre carta de crédito o pago anticipado según tu operación.
Pago anticipado: rápido para el proveedor, riesgoso para ti
En el pago anticipado, el importador paga antes de que el proveedor embarque la mercadería. Es la condición que más protege al exportador y la que menos protege al importador. La Administración de Comercio Internacional de Estados Unidos (ITA) lo describe así: es la opción menos atractiva para el comprador, porque genera un flujo de caja desfavorable y existe el riesgo de que la mercadería no se envíe.
En la práctica, el pago anticipado traslada tres riesgos a tu empresa:
- Riesgo de incumplimiento: el proveedor puede no embarcar, embarcar tarde o embarcar algo distinto a lo pactado.
- Riesgo de liquidez: tu caja queda inmovilizada durante la producción, el tránsito marítimo y el desaduanaje, antes de que puedas vender.
- Riesgo de fraude: un pago por transferencia a una cuenta que alguien cambió por correo es difícil de recuperar.
Su ventaja es real: es simple, no consume tu línea de crédito bancaria y muchos proveedores lo exigen a compradores nuevos o en pedidos pequeños.
Carta de crédito: protección a cambio de costo y disciplina documental
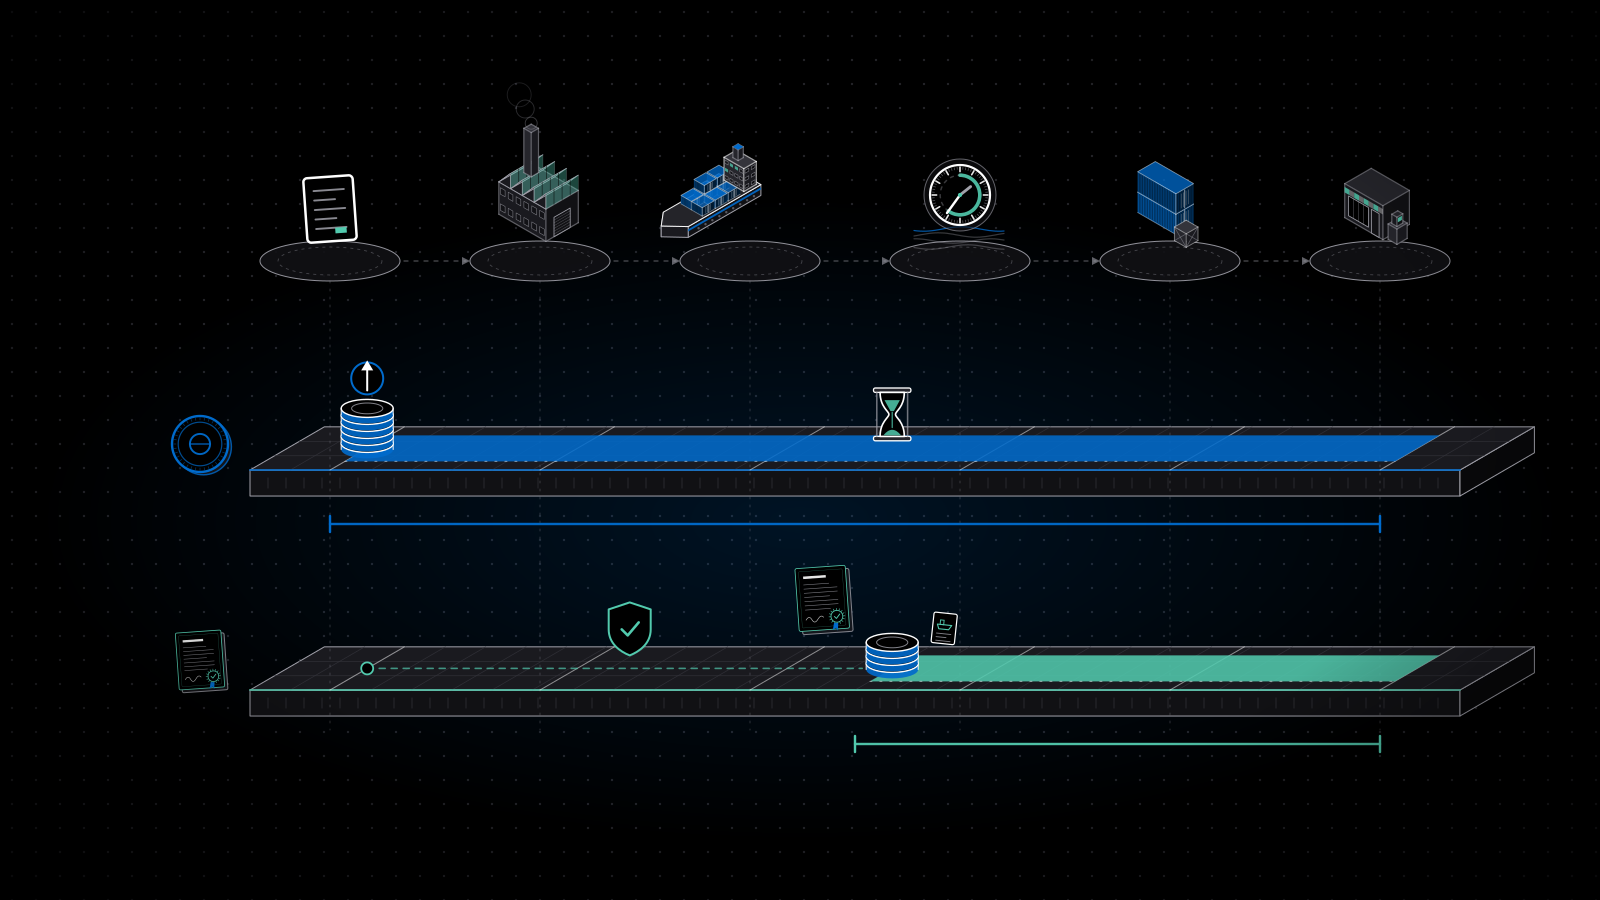
Con una carta de crédito, tu banco se compromete a pagar al proveedor solo si este presenta los documentos que exige el crédito dentro del plazo pactado, como el conocimiento de embarque que prueba que la mercadería salió. Según la ITA, la carta de crédito también protege al comprador porque no surge obligación de pago hasta que la mercadería se haya embarcado según lo acordado.
Esa protección tiene límites que conviene conocer:
Los bancos revisan documentos, no mercadería. Así lo establece el artículo 5 de las UCP 600, las reglas de la ICC para créditos documentarios. Si te preocupa la calidad, exige un certificado de inspección emitido por un tercero como documento del crédito.
Las discrepancias son frecuentes. La ICC atribuye la mayoría a problemas de plazos, como el vencimiento del crédito, la fecha de embarque o el periodo de presentación, y a documentos con datos inconsistentes. Cuando hay discrepancias, el banco emisor puede consultarte si aceptas los documentos de todos modos (artículo 16), lo que puede retrasar el pago.
Tiene costos y requisitos. El banco cobra comisiones de emisión y, según el caso, de enmienda, de discrepancias y de confirmación. Además, suele consumir parte de tu línea de crédito o exigir garantías. No todas las empresas consiguen ese acceso: el Banco Asiático de Desarrollo reportó en enero de 2026 que las pymes vieron rechazadas el 41% de sus solicitudes de financiamiento del comercio.
Cinco preguntas para elegir entre carta de crédito o pago anticipado
1. ¿Cuánto conoces al proveedor? Con un proveedor nuevo, sin historial de cumplimiento ni referencias verificables, la carta de crédito reduce el riesgo de pagar por algo que no llega. Con un proveedor con el que ya completaste varias operaciones sin incidentes, el pago anticipado parcial suele ser suficiente.
2. ¿Qué peso tiene el monto en tu caja? Si el pago representa una parte relevante de tu capital de trabajo, perderlo o inmovilizarlo durante meses afecta a toda la empresa. Ahí la protección de una carta de crédito, o el financiamiento del pago, justifica su costo.
3. ¿Cuánto riesgo tiene el país o el corredor? Controles de capital, inestabilidad política o un sistema legal donde recuperar fondos es difícil aumentan el valor de que un banco se comprometa a pagar contra documentos.
4. ¿Qué puedes negociar? Muchos proveedores aceptan condiciones intermedias si se las propones con claridad. El poder de negociación depende del volumen, de la frecuencia de compra y de cuánto necesita el proveedor tu pedido.
5. ¿Cuánto cuesta cada opción en total? Compara las comisiones bancarias de la carta de crédito, el tiempo de tu equipo en la gestión documental y el costo de oportunidad de la caja inmovilizada en el pago anticipado. La opción más barata en comisiones no siempre es la más barata en total.
Opciones intermedias que vale la pena negociar
Entre el 100% por adelantado y una carta de crédito hay alternativas que reparten el riesgo:
Adelanto parcial y saldo contra documentos. Pagas una parte al confirmar el pedido y el saldo cuando el proveedor envía la copia del conocimiento de embarque. Reduces el monto expuesto antes del embarque.
Garantía de devolución del adelanto. El banco del proveedor se compromete a devolverte el anticipo si el proveedor no entrega. Suele regirse por las URDG 758 de la ICC y su costo lo asume normalmente el proveedor.
Cobranza documentaria con documentos contra pago (D/P). Pagas cuando los documentos de embarque llegan a tu banco, sin el compromiso bancario de una carta de crédito y con un costo menor. El riesgo lo asume el proveedor, por eso funciona en relaciones de confianza.
Si pagas por adelantado, protege el pago
El fraude por compromiso de correo empresarial (BEC) generó pérdidas reportadas por unos US$ 3050 millones en 2025, con 24 768 denuncias ante el FBI, según su Centro de Denuncias de Delitos en Internet (IC3). El esquema típico es un correo que suplanta al proveedor y pide pagar a una cuenta nueva. Antes de un pago anticipado:
- Confirma cualquier cambio de cuenta por un canal distinto al correo, con un contacto que ya conocías.
- Verifica que el titular de la cuenta coincida con la razón social del contrato.
- Exige doble aprobación interna para pagos a cuentas nuevas.
- Define en el contrato el Incoterm, los plazos de embarque y qué pasa si no se cumplen.
Dónde encaja Linka
Cuando el proveedor exige pago anticipado o por hitos, el problema suele ser doble: el pago tarda en llegar por la cadena de bancos corresponsales y la caja queda inmovilizada hasta que vendes la mercadería.
Linka liquida pagos internacionales a proveedores en menos de 24 horas mediante stablecoins como USDC y USDT, con una comisión visible desde el inicio y sin spreads cambiarios ocultos. Con Linka Trade Finance, cuando la operación lo requiere, sus socios de financiamiento pueden extender crédito para que el proveedor cobre el mismo día y embarque antes, sin que tu empresa inmovilice liquidez en varias monedas.
El proceso incluye controles: antes de convertir fondos, Linka identifica al cliente y valida las facturas comerciales de la operación. Linka interviene en el componente financiero del pago. La elección entre carta de crédito y pago anticipado se negocia con el proveedor, y Linka es una alternativa para ejecutar y financiar el pago que se compara por costo, plazo y riesgo con las demás.
Preguntas frecuentes
¿Qué es más seguro para el importador, la carta de crédito o el pago anticipado?
La carta de crédito es más segura para el importador, porque el banco solo paga si el proveedor presenta los documentos que prueban el embarque. En el pago anticipado, el importador asume el riesgo de que la mercadería no se envíe o no cumpla lo pactado.
¿La carta de crédito garantiza la calidad de la mercadería?
No. Según el artículo 5 de las UCP 600, los bancos revisan documentos, no mercadería. Para cubrir la calidad, el importador puede exigir como documento del crédito un certificado de inspección emitido por un tercero independiente.
¿Por qué se rechazan los documentos de una carta de crédito?
La ICC estima que entre el 65% y el 80% de los documentos se rechaza en la primera presentación. Las causas más comunes son problemas de plazos, como el vencimiento o la fecha de embarque, y datos inconsistentes entre documentos.
¿Qué alternativas hay al pago anticipado del 100%?
Las más comunes son el adelanto parcial con saldo contra la copia del conocimiento de embarque, la garantía bancaria de devolución del adelanto y la cobranza documentaria con documentos contra pago. Cada una reparte el riesgo de forma distinta entre importador y proveedor.
¿Cómo pagar por adelantado sin inmovilizar capital de trabajo?
Financiando el pago. Con Linka Trade Finance, Linka liquida el pago al proveedor con stablecoins y, cuando la operación lo requiere, sus socios de financiamiento pueden extender crédito para que el proveedor cobre el mismo día mientras tu empresa conserva su liquidez.
Conclusión
La carta de crédito protege mejor, pero cuesta más y exige disciplina documental. El pago anticipado es simple, pero deja el riesgo en tu empresa. Entre ambos hay opciones intermedias que muchos importadores no negocian.
Antes de tu próxima compra, responde las cinco preguntas de este artículo con datos de tu operación: historial del proveedor, peso del monto en tu caja, riesgo del corredor, margen de negociación y costo total. El equipo de Linka puede revisar ese análisis contigo. Escríbenos en linka.xyz.