
Trade finance: qué es, cómo funciona y por qué es clave en Perú
Por Linka Finance
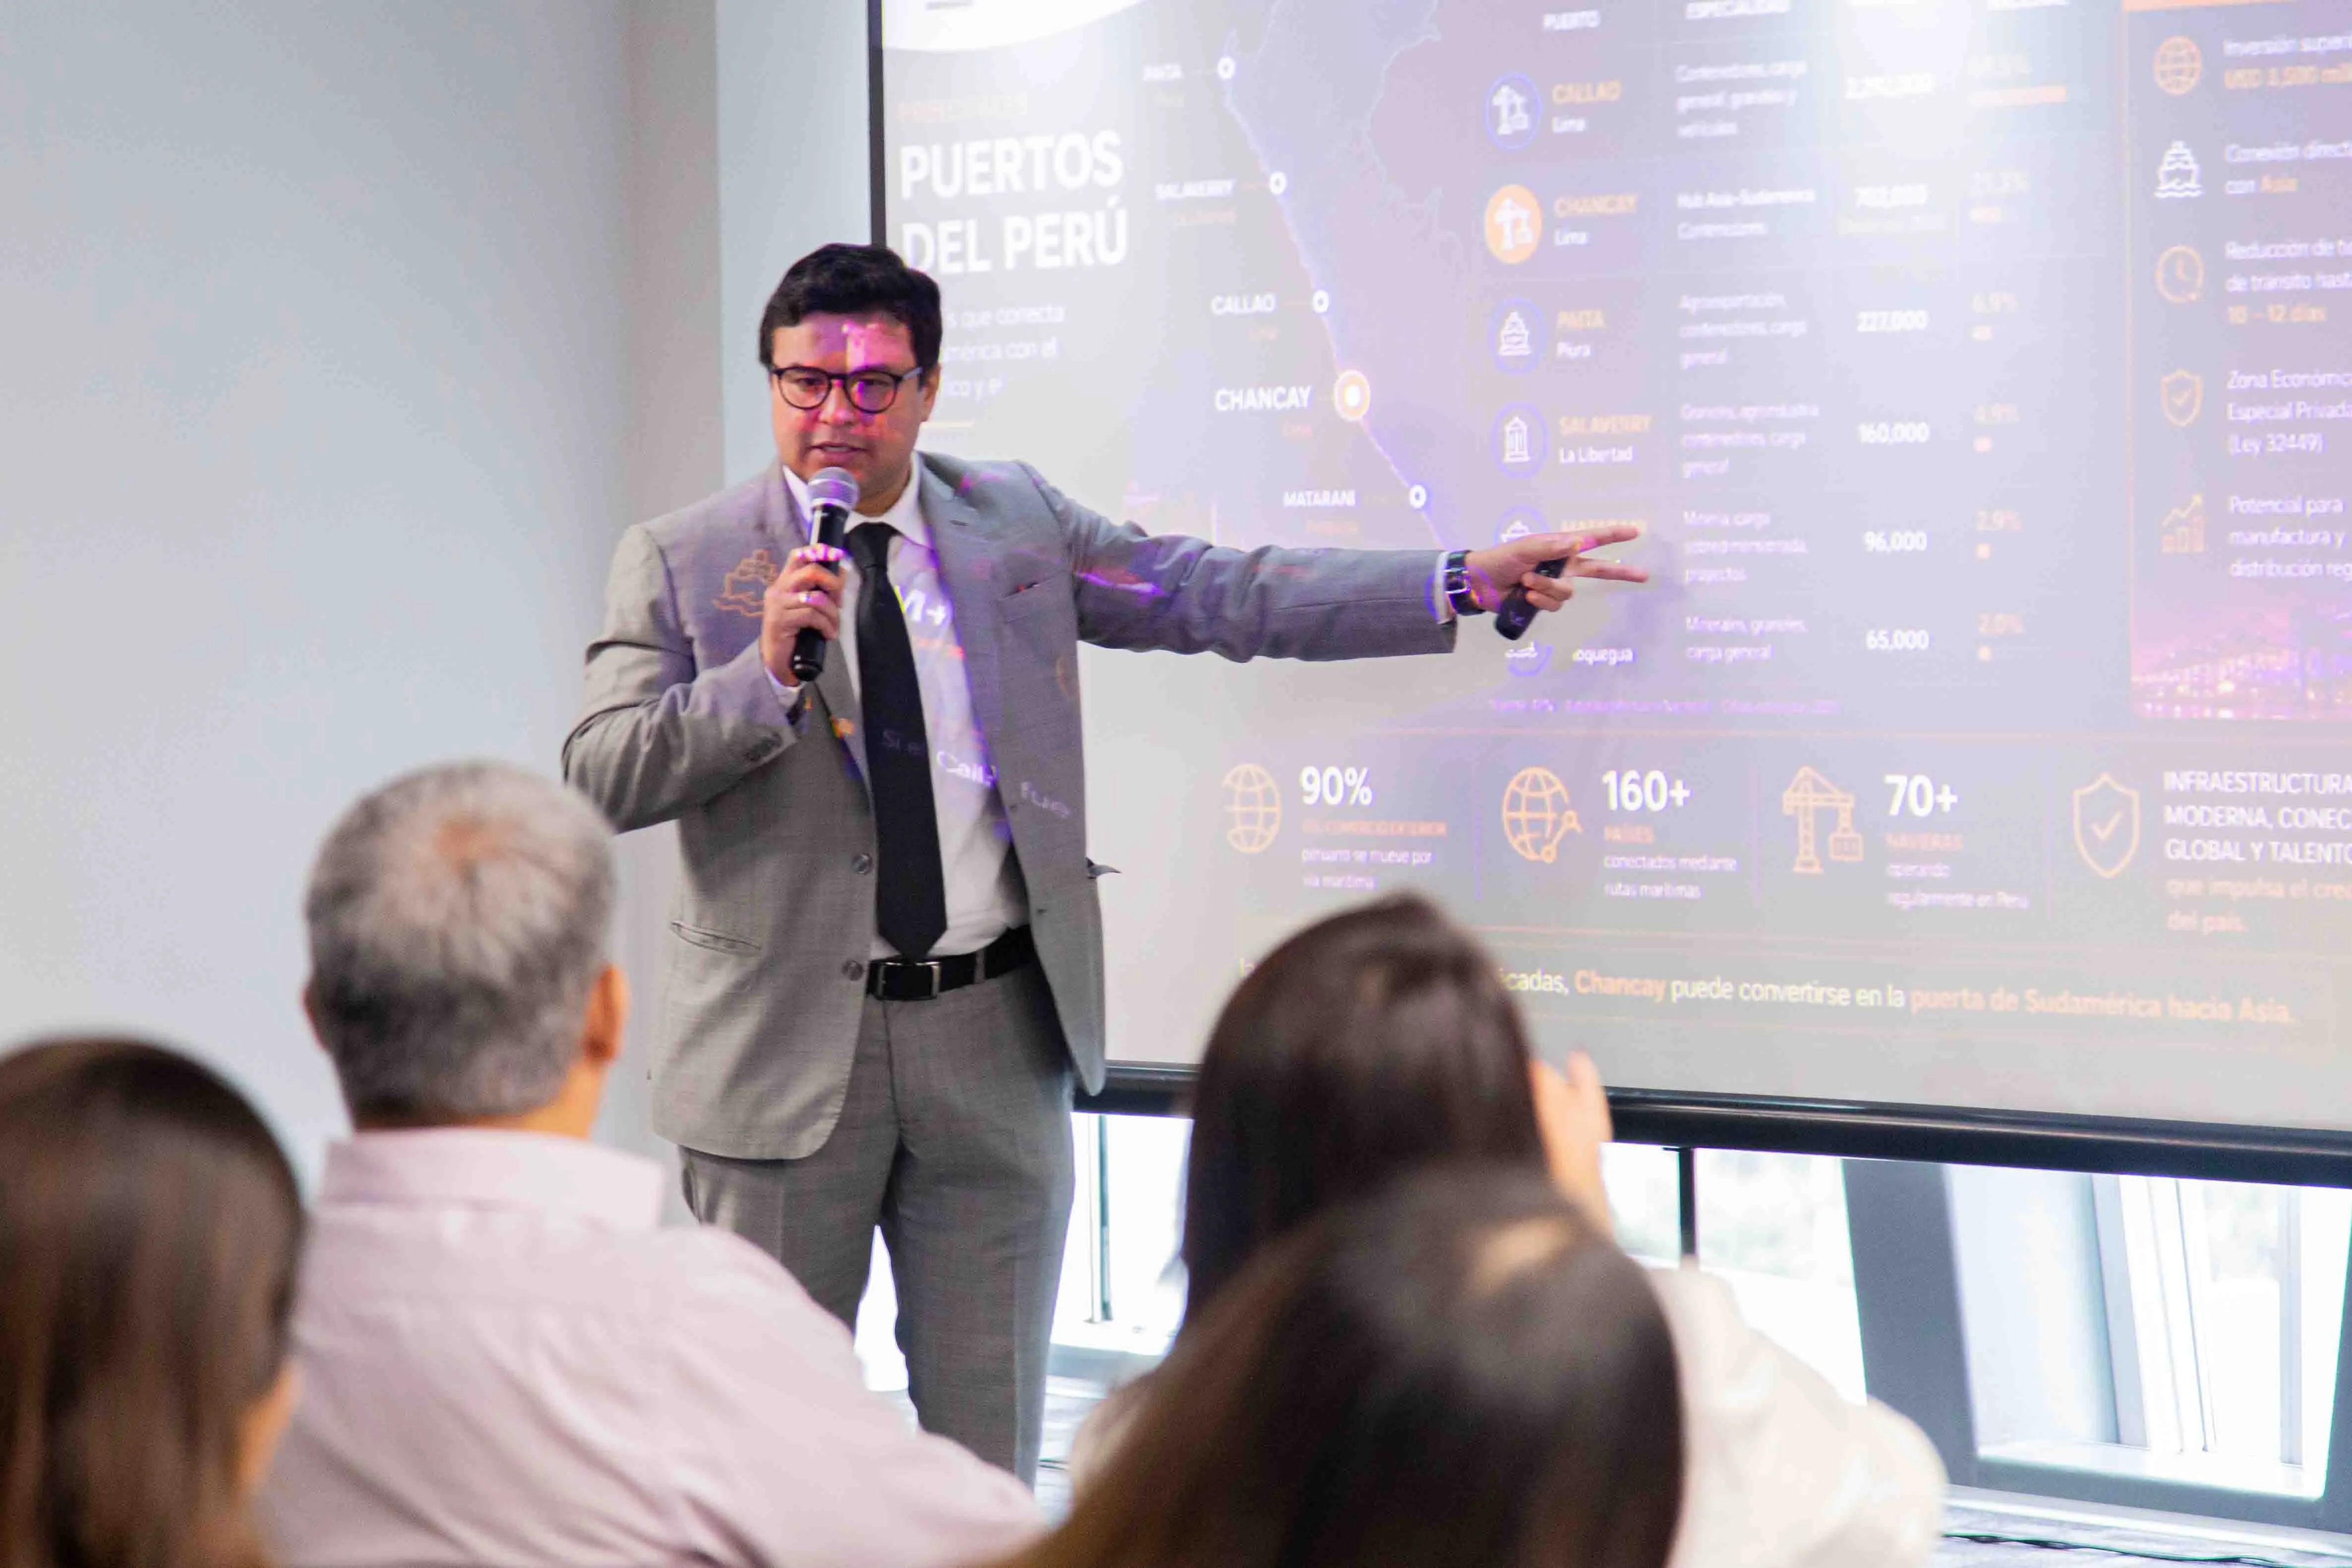
En el comercio internacional, casi toda operación tiene la misma tensión: el proveedor quiere cobrar antes de enviar, y el comprador quiere recibir antes de pagar. El trade finance existe para resolver esa distancia.
El problema no es menor. Según el Banco Asiático de Desarrollo (ADB), la brecha global de trade finance, es decir, las solicitudes de financiamiento comercial que no se atienden, se mantuvo en USD 2,5 billones en 2025, alrededor del 10% del comercio mundial. Para un país como el Perú, cuyo comercio exterior depende de miles de empresas que importan insumos y exportan productos, entender cómo funciona el trade finance es una decisión de tesorería, no solo de comercio exterior.
¿Qué es el trade finance?
El trade finance, o financiamiento de comercio exterior, es el conjunto de instrumentos financieros que permiten realizar operaciones de importación y exportación reduciendo dos riesgos: el riesgo de pago y el riesgo de liquidez.
- Riesgo de pago: que el comprador no pague o que el proveedor no entregue.
- Riesgo de liquidez: que la empresa tenga que inmovilizar capital durante semanas o meses mientras la mercadería viaja, se nacionaliza y se vende.
A diferencia de un préstamo corporativo tradicional, el trade finance está atado a una operación comercial concreta: una orden de compra, una factura, un embarque. Eso permite que el financiamiento se estructure en función del ciclo real de la mercadería.
Cómo funciona el trade finance: los instrumentos principales
1. Carta de crédito (L/C). El banco del importador se compromete a pagar al exportador cuando este presente los documentos acordados, como el conocimiento de embarque, la factura comercial y el certificado de origen. Protege a ambas partes, pero implica costos bancarios y una carga documental alta.
2. Cobranza documentaria. Los bancos intermedian el intercambio de documentos contra pago o aceptación, pero sin garantizar el pago. Es más barata que una carta de crédito y también ofrece menos protección.
3. Financiamiento de importaciones. Una entidad financiera paga al proveedor extranjero y el importador devuelve los fondos en un plazo acordado, normalmente cuando ya vendió o utilizó la mercadería.
4. Financiamiento pre-exportación. El exportador recibe capital de trabajo antes de embarcar para comprar insumos, producir o cumplir un pedido. Se repaga con el cobro de la exportación.
5. Factoring internacional. El exportador cede sus facturas por cobrar y recibe liquidez inmediata, en lugar de esperar el plazo de pago del comprador.
6. Garantías y cartas stand-by. Respaldan el cumplimiento de una obligación y se ejecutan solo si una de las partes incumple.
La elección depende de la confianza entre las partes, el monto, el corredor comercial y el costo que la empresa puede asumir.
Por qué el trade finance es clave en Perú
Por la escala del comercio exterior. Según el BCRP, en 2025 las exportaciones tradicionales del Perú sumaron USD 69 428 millones, con un crecimiento de 24,6%, y las no tradicionales USD 23 405 millones, con un aumento de 14,4%. Las importaciones alcanzaron USD 58 505 millones, 12,3% más que en 2024. Detrás de esas cifras hay operaciones que necesitan financiarse entre la orden de compra y el cobro final.
Por el tipo de bienes que se importan. El crecimiento de las importaciones en 2025 se explicó por mayores compras de bienes de capital, insumos industriales y bienes de consumo duraderos, según el BCRP. Son compras de montos altos y ciclos largos: la empresa paga hoy maquinaria o insumos que generarán ingresos meses después.
Por el crecimiento de las exportaciones no tradicionales. El agro, la pesca y la industria exportadora trabajan con ciclos de producción y cosecha que exigen capital antes de cobrar. Ahí es donde el financiamiento pre-exportación tiene más impacto.
Porque el acceso no está garantizado. El mismo informe del ADB muestra que el 41% de las solicitudes de trade finance de pymes fueron rechazadas, frente al 40% de las grandes y medianas empresas. Que ambas tasas sean tan altas indica que el problema no se limita a las empresas pequeñas.
Dónde falla el modelo tradicional
El trade finance bancario funciona, pero tiene fricciones conocidas:
- Procesos lentos y documentación extensa, sobre todo en cartas de crédito.
- Requisitos de garantía que muchas empresas medianas no pueden cumplir sin comprometer otras líneas de crédito.
- Capacidad limitada por corresponsales, porque cada operación internacional depende de relaciones entre bancos en ambos países.
- Costos distribuidos en comisiones, spreads cambiarios y cargos de corresponsalía, que no siempre aparecen en una sola línea.
Nada de esto hace que el banco sea la opción equivocada. Significa que muchas empresas necesitan alternativas complementarias, sobre todo cuando la velocidad y la liquidez pesan tanto como el costo.
Cómo lo aborda Linka
Linka es una fintech B2B con sede en Lima que opera en toda América Latina. Su servicio de Trade Finance ofrece capital de trabajo a importadores y exportadores, para que puedan financiar operaciones internacionales sin inmovilizar liquidez en múltiples monedas.
La liquidez de estas operaciones se apoya en stablecoins como USDT. Esa infraestructura también sostiene los otros dos servicios de Linka, que se complementan con el trade finance:
- Pagos internacionales con stablecoins, para pagar al proveedor del exterior con liquidación en menos de 24 horas y una comisión visible.
- OTC Desk, para convertir volúmenes importantes entre moneda fiat y stablecoins con precios de mesa.
Hay que ser claros sobre los límites. Todo financiamiento tiene un costo y requiere evaluación de la empresa y de la operación. Las condiciones específicas, como montos, plazos y tasas, dependen de cada caso y se definen con el equipo de Linka.
Datos clave
- La brecha global de trade finance fue de USD 2,5 billones en 2025, alrededor del 10% del comercio mundial. (ADB, enero 2026)
- El 41% de las solicitudes de trade finance de pymes y el 40% de las de grandes y medianas empresas fueron rechazadas. (ADB, enero 2026)
- Exportaciones tradicionales del Perú en 2025: USD 69 428 millones (+24,6%). No tradicionales: USD 23 405 millones (+14,4%). (BCRP, febrero 2026)
- Importaciones del Perú en 2025: USD 58 505 millones (+12,3%). (BCRP, febrero 2026)
Preguntas frecuentes
¿Qué es el trade finance en palabras simples?
Es el financiamiento que permite a una empresa importar o exportar sin asumir todo el riesgo de pago ni inmovilizar su propio capital durante la operación. Está vinculado a una transacción comercial concreta, como una orden de compra o un embarque.
¿Cuál es la diferencia entre trade finance y un préstamo tradicional?
Un préstamo corporativo financia a la empresa en general. El trade finance financia una operación comercial específica y suele repagarse con los flujos de esa misma operación, como la venta de la mercadería importada o el cobro de una exportación.
¿Qué es una carta de crédito?
Es un compromiso de pago emitido por el banco del importador a favor del exportador, que se ejecuta cuando el exportador presenta los documentos acordados. Es uno de los instrumentos más seguros del trade finance, pero también uno de los más costosos y lentos.
¿Qué empresas en Perú pueden usar trade finance?
Cualquier empresa que importe o exporte de forma recurrente puede evaluarlo: importadores de maquinaria e insumos, exportadores agroindustriales, distribuidores y manufactureros. La aprobación depende del historial de la empresa, la operación y el proveedor financiero.
¿Cómo se relacionan las stablecoins con el trade finance?
Algunas plataformas usan stablecoins como USDT o USDC como infraestructura de liquidez y pago dentro de operaciones de comercio exterior. Esto puede reducir tiempos de liquidación, pero no elimina los requisitos de evaluación crediticia ni de cumplimiento.
Conclusión
El trade finance no es un producto exclusivo de grandes corporaciones. Es la herramienta que permite a una empresa crecer en comercio exterior sin que cada operación comprometa su liquidez.
Si tu empresa importa o exporta de forma recurrente, un buen primer paso es calcular cuántos días de capital de trabajo inmoviliza cada operación, desde el pago al proveedor hasta el cobro final. El equipo de Linka puede revisar ese ciclo contigo y evaluar qué estructura de financiamiento se ajusta a tu operación. Contáctanos en linka.xyz.